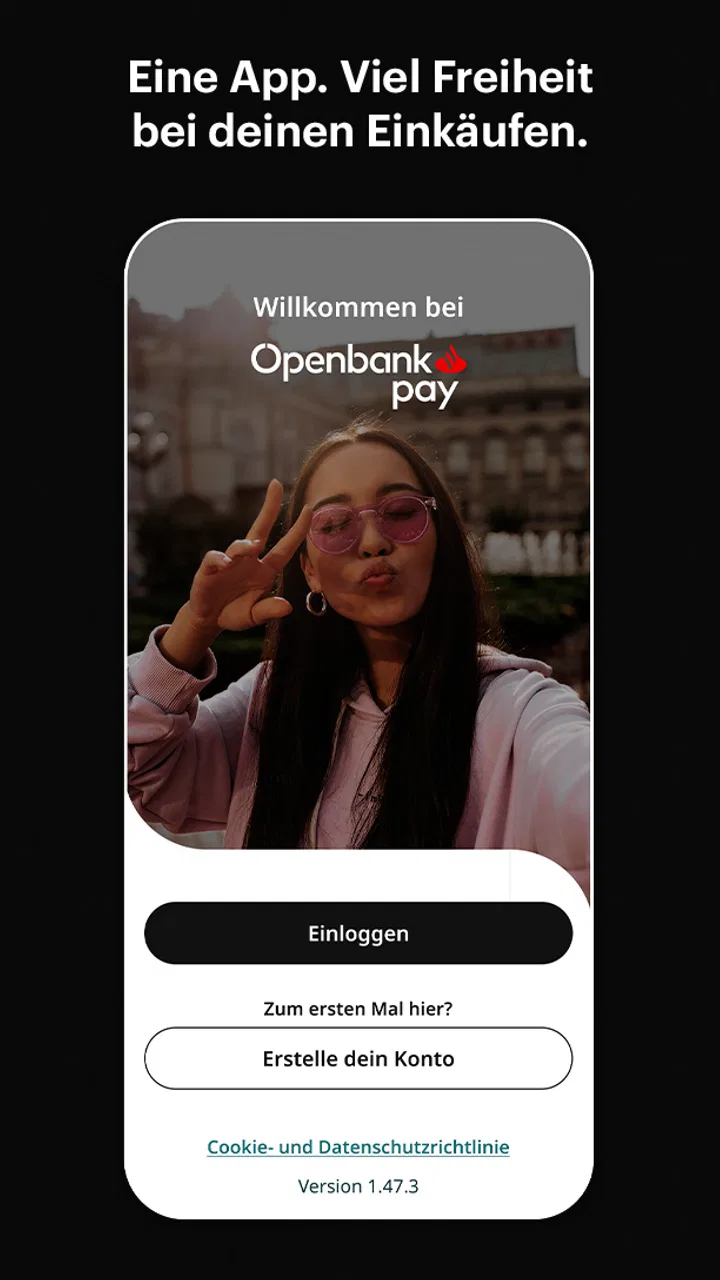
Openbank Pay
- 4,7
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer eine spontane Ausgabe verschieben möchte, ohne dafür gleich eine klassische Kreditkarte zu beantragen, stößt bei Openbank Pay auf einen interessanten Ansatz. Ich habe die App als Finanzanwendung betrachtet und dabei besonders darauf geachtet, welchen praktischen Wert der kostenlose Zugang tatsächlich bietet, wo die Nutzung im Alltag angenehm ist und an welchen Stellen man genauer hinschauen sollte. Mein Eindruck fällt insgesamt positiv aus, aber nicht pauschal: Openbank Pay kann für bestimmte Zahlungssituationen sehr nützlich sein, ersetzt jedoch nicht automatisch ein vollständiges Girokonto, eine etablierte Banking-App oder eine gut geplante Haushaltsfinanzierung.
Die Anwendung stammt von Openbank S.A. und richtet sich an Menschen, die Zahlungen flexibler organisieren möchten. Der zentrale Gedanke lässt sich einfach zusammenfassen: heute nutzen, später bezahlen. Genau deshalb ist die App weniger als allgemeines Finanzcockpit interessant, sondern vor allem als Werkzeug rund um eine konkrete Zahlungsoption. Wer diesen Unterschied versteht, kann den Nutzen realistischer einschätzen und vermeidet die häufige Falle, eine Bezahl-App mit einer umfassenden Banklösung zu verwechseln.
Was Openbank Pay im Alltag leisten kann
Beim ersten Nachdenken über die App hilft mir eine einfache Frage: Welches Problem soll sie lösen? Openbank Pay ist dann sinnvoll, wenn der Zeitpunkt einer Ausgabe und der Zeitpunkt der eigenen Zahlung nicht gut zusammenpassen. Das kann bei einem notwendigen Einkauf, einer kurzfristigen Anschaffung oder einer Ausgabe am Monatsende vorkommen. Die App setzt dabei auf Bequemlichkeit und zeitliche Flexibilität, nicht auf eine detaillierte Finanzplanung.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Der Vorteil liegt also nicht darin, dass eine Ausgabe plötzlich günstiger wird. Sie wird lediglich anders eingeordnet und möglicherweise zu einem späteren Zeitpunkt bezahlt. Das ist ein wichtiger Unterschied. Später bezahlen ist kein Rabatt, sondern eine Verschiebung der eigenen Verpflichtung. Ich würde die Anwendung deshalb nur mit einem klaren Plan verwenden: Was wird fällig, wann wird es fällig und ist das Geld dann wirklich verfügbar?
Im Vergleich zu einer gewöhnlichen Banking-App wirkt der Ansatz fokussierter. Eine klassische Bankanwendung ist normalerweise für Kontostände, Überweisungen, Kartenverwaltung und den laufenden Überblick gedacht. Openbank Pay konzentriert sich dagegen auf den Bezahlvorgang und die damit verbundene Flexibilität. Gegenüber einer Kreditkarte kann die App für Nutzer interessant sein, die keine zusätzliche Karte im Portemonnaie möchten oder eine stärker auf den einzelnen Kauf ausgerichtete Lösung bevorzugen.
Kosten und der tatsächliche Wert des kostenlosen Zugangs
Openbank Pay ist kostenlos erhältlich. Das bedeutet zunächst, dass der Zugang zur App selbst keinen Kaufpreis verlangt. Für meine Bewertung ist aber entscheidend, den kostenlosen Download nicht mit einer grundsätzlich kostenlosen Finanzierung gleichzusetzen. Der Wert entsteht durch die Nutzung des jeweiligen Zahlungsmodells, und bei Finanzprodukten sollte man immer die konkreten Bedingungen des einzelnen Vorgangs prüfen, bevor man sich darauf verlässt.
Ich würde die App daher nicht nach dem Muster bewerten: kostenlos installiert, also kostenlos genutzt. Der faire Schluss lautet vielmehr: Der Einstieg kostet nichts, während die wirtschaftlichen Folgen einer späteren Zahlung von den jeweiligen Bedingungen abhängen können. Wer nur den Preis im App-Store betrachtet, hat noch keine vollständige Aussage über die Kosten einer Transaktion. Diese Trennung zwischen kostenlosem App-Zugang und möglicher Zahlungsverpflichtung ist für mich einer der wichtigsten Punkte der gesamten Anwendung.
Für jemanden, der eine Zahlung nur deshalb verschiebt, weil gerade nicht genug Geld vorhanden ist, kann der vermeintliche Komfort schnell zu zusätzlichem Druck führen. Anders sieht es aus, wenn die Ausgabe bereits eingeplant ist und lediglich der Zahlungszeitpunkt besser zum eigenen Geldfluss passen soll. In diesem Fall kann Openbank Pay einen praktischen Mehrwert liefern, ohne dass man für den Zugang zur Anwendung selbst bezahlen muss.
Ich würde vor jeder Nutzung die Anzeige des konkreten Zahlungsablaufs lesen und nicht nur auf einen auffälligen Betrag oder einen bequemen Bestätigungsknopf achten. Wichtig sind insbesondere der Fälligkeitstermin, die Gesamtsumme und alle Hinweise, die vor dem Abschluss angezeigt werden. Das ist kein Misstrauen gegenüber Openbank Pay, sondern eine vernünftige Gewohnheit bei jeder Lösung, die eine Ausgabe in die Zukunft verschiebt.
Ein realistischer Einsatz im Alltag
Stell dir vor, du brauchst am Monatsende kurzfristig etwas Wichtiges, dein Gehalt kommt aber erst wenige Tage später. Genau hier kann die App zunächst attraktiv wirken. Du kannst den Kauf zeitlich anders einordnen und musst nicht sofort auf eine andere Finanzierungsmöglichkeit ausweichen. Der Nutzen hängt jedoch daran, dass die spätere Zahlung bereits fest eingeplant ist. Wenn das Geld am Fälligkeitstag nicht bereitsteht, wird aus einer kleinen Erleichterung schnell ein Problem.
Mein praktischer Tipp wäre, eine verschobene Zahlung unmittelbar nach dem Kauf in den eigenen Kalender oder in die persönliche Finanzübersicht einzutragen. Nicht erst am nächsten Tag und nicht nur im Gedächtnis. Zusätzlich würde ich den Betrag gedanklich schon beim Kauf vom verfügbaren Monatsbudget abziehen. So bleibt die App ein Werkzeug für den Zahlungszeitpunkt und wird nicht zu einer Einladung, mehr auszugeben, als eigentlich möglich ist.
Ein weiterer sinnvoller Anwendungsfall ist die Trennung zwischen spontanem Kauf und langfristiger Finanzierung. Wenn du lediglich ein paar Tage überbrücken möchtest, kann Openbank Pay passend sein. Wenn du dagegen eine größere Anschaffung über einen längeren Zeitraum verteilen musst, solltest du nicht automatisch annehmen, dass diese App dafür die beste Lösung ist. Eine klassische Finanzierung mit transparentem Gesamtbetrag oder eine bewusste Ansparstrategie kann in solchen Situationen besser zu deinem Bedarf passen.
Bedienlogik und wichtige Gewohnheiten
Bei einer Bezahl-App zählt für mich weniger, wie viele Menüs sie besitzt, sondern ob ich vor einer Entscheidung schnell erkenne, was als Nächstes passiert. Openbank Pay sollte deshalb vor allem dann überzeugen, wenn der Zahlungsablauf verständlich bleibt und die wichtigen Informationen nicht zwischen unnötigen Schritten untergehen. Gerade bei einer späteren Belastung möchte ich nicht raten müssen, wann eine Zahlung ausgelöst wird.
Die App eignet sich meiner Einschätzung nach am besten für Menschen, die ihre eigenen Zahlungstermine zuverlässig im Blick behalten. Wer ohnehin regelmäßig Kontoauszüge prüft und Ausgaben plant, kann die zusätzliche Flexibilität kontrolliert einsetzen. Wer dagegen häufig vergisst, welche Beträge noch offen sind, sollte besonders vorsichtig sein. Eine einfache Oberfläche nimmt einem die finanzielle Verantwortung nicht ab.
Ich würde außerdem vermeiden, mehrere verschobene Käufe gedanklich als eine einzige große Ausgabe zu behandeln. Jeder Vorgang sollte einzeln betrachtet werden. Das macht sichtbar, ob sich die Belastungen auf einen bestimmten Zeitraum konzentrieren. Diese kleine Arbeitsweise ist nicht spektakulär, aber sie verhindert einen typischen Fehler bei späteren Zahlungen: Einzelne kleine Beträge wirken harmlos, können zusammen jedoch das verfügbare Budget deutlich stärker belasten.
Was die App gegenüber üblichen Alternativen anders macht
Die naheliegendste Alternative ist die Zahlung mit einer normalen Debitkarte. Sie belastet das Konto direkt und ist dadurch sehr transparent: Nach dem Kauf ist das Geld weg. Openbank Pay ist flexibler, verlangt aber mehr Aufmerksamkeit, weil die Ausgabe nicht unbedingt sofort im Kontostand sichtbar wird. Wenn dir unmittelbare Kontrolle wichtiger ist als zeitlicher Spielraum, ist die direkte Zahlung wahrscheinlich die bessere Wahl.
Eine Kreditkarte bietet ebenfalls die Möglichkeit, Zahlungen später auszugleichen. Sie ist häufig vielseitiger und kann für regelmäßige Zahlungen, Reisen oder bestimmte Kartenfunktionen eingesetzt werden. Gleichzeitig bringt sie eine zusätzliche Kreditlinie und meist ein anderes Verständnis von Abrechnung mit. Openbank Pay kann für Menschen angenehmer sein, die eine einzelne Zahlungssituation lösen möchten, ohne eine klassische Kreditkarte dauerhaft zu verwenden. Wer hingegen regelmäßig mit Karte bezahlt und die Abrechnung sicher beherrscht, findet dort möglicherweise die umfassendere Lösung.
Auch ein Dispokredit oder ein gewöhnlicher Ratenkauf ist nicht dasselbe. Ein Dispokredit greift direkt auf den Kontorahmen zu und kann teuer werden, wenn er länger bestehen bleibt. Ein Ratenkauf verteilt die Belastung über einen längeren Zeitraum und sollte deshalb besonders sorgfältig geprüft werden. Openbank Pay wirkt im Vergleich eher wie eine punktuelle Zahlungsoption. Genau diese Begrenzung kann ein Vorteil sein, solange sie nicht dazu führt, dass man immer wieder neue Ausgaben verschiebt.
Für die reine Haushaltsplanung bleibt eine Budget-App oder eine Tabellenlösung oft besser geeignet. Openbank Pay beantwortet nicht automatisch die Frage, wie viel du dir insgesamt leisten kannst. Es hilft bei der Abwicklung einer Zahlung, aber nicht zwingend bei der langfristigen Analyse deiner Einnahmen und Ausgaben. Wer beides braucht, sollte die Anwendung mit einer eigenen Budgetroutine verbinden, statt von ihr eine vollständige Finanzübersicht zu erwarten.
Stärken, die im Alltag wirklich zählen
Die größte Stärke ist für mich die klare Ausrichtung auf einen konkreten Bedarf. Openbank Pay versucht nicht, jede denkbare Finanzfunktion gleichzeitig abzudecken. Wer genau eine flexiblere Zahlungsabwicklung sucht, muss sich nicht durch ein überladenes Angebot arbeiten. Der kostenlose Zugang senkt außerdem die Hürde, sich mit der Anwendung vertraut zu machen, ohne dafür direkt eine Kaufentscheidung treffen zu müssen.
Hilfreich ist auch der psychologische Abstand zwischen Kauf und Zahlung, sofern man ihn bewusst nutzt. Manche Ausgaben fallen zu einem ungünstigen Zeitpunkt an, obwohl sie grundsätzlich eingeplant sind. In solchen Fällen kann eine Verschiebung die persönliche Liquidität kurzfristig entlasten. Das ist besonders dann vernünftig, wenn die spätere Belastung bereits durch ein erwartetes, verlässliches Einkommen gedeckt ist.
Die breite Akzeptanz in der Nutzerschaft deutet ebenfalls darauf hin, dass der Ansatz für viele Menschen verständlich und relevant ist. Die Anwendung liegt bei einer durchschnittlichen Bewertung von 4,8, basierend auf rund 2.200 abgegebenen Bewertungen. Diese Zahl ist kein Ersatz für die eigene Prüfung, aber sie zeigt, dass Openbank Pay nicht nur als theoretisches Konzept wahrgenommen wird.
Mit mehr als 100.000 Installationen hat die App außerdem eine erkennbare Reichweite. Ich würde daraus nicht automatisch auf eine perfekte Erfahrung für jede Person schließen. Es ist aber ein Hinweis darauf, dass der Anwendungsfall ausreichend klar ist, um eine größere Zahl von Nutzern anzusprechen. Für mich passt das zu einer App, die einen eng umrissenen, aber im Alltag durchaus verständlichen Zweck verfolgt.
Wo ich vorsichtig wäre
Die wichtigste Einschränkung ist die Gefahr, den verfügbaren finanziellen Spielraum zu überschätzen. Eine spätere Zahlung fühlt sich beim Kauf leichter an als eine sofortige Belastung. Das kann dazu führen, dass man eine Ausgabe akzeptiert, die im normalen Monatsbudget eigentlich keinen Platz hat. Die App ist deshalb nicht für Menschen geeignet, die bereits regelmäßig den Überblick über offene Beträge verlieren.
Auch die zeitliche Begrenzung des Vorteils sollte man ernst nehmen. Eine Verschiebung löst keinen dauerhaften Geldmangel. Wenn sich die persönliche Situation bis zum späteren Termin nicht verbessert, bleibt die Verpflichtung bestehen. In einem solchen Fall wäre es ehrlicher, die Ausgabe zu verschieben, zu verkleinern oder ganz darauf zu verzichten, statt den Zahlungszeitpunkt nur nach hinten zu verlagern.
Ein weiterer Trade-off betrifft die Vergleichbarkeit. Bei einer direkten Zahlung weißt du sofort, was dein Konto belastet. Bei Openbank Pay musst du zusätzlich verfolgen, welche Zahlung noch bevorsteht. Das ist kein unüberwindbares Hindernis, aber es verlangt eine aktive Routine. Ich würde die App nicht empfehlen, wenn du eine möglichst einfache Regel möchtest, bei der jede Ausgabe sofort vom Konto verschwindet.
Bei finanziellen Anwendungen ist außerdem wichtig, vor jeder Bestätigung die konkreten Hinweise zu lesen. Ich würde mich nicht allein auf die Kurzbeschreibung verlassen, sondern den jeweiligen Vorgang vollständig prüfen. Besonders relevant sind der Endbetrag und der Zeitpunkt der Zahlung. Diese Sorgfalt ist der Preis für die zusätzliche Flexibilität und sollte nicht als lästige Nebensache behandelt werden.
Für wen sich Openbank Pay besonders lohnt
Die App passt gut zu Menschen, die ihre Einnahmen und Ausgaben regelmäßig kontrollieren und gelegentlich einen kurzen zeitlichen Abstand zwischen Kauf und Zahlung benötigen. Dazu gehören Nutzer, die bewusst mit ihrem monatlichen Zahlungsfluss arbeiten und eine einzelne Ausgabe nicht sofort abbuchen lassen möchten. Der kostenlose Zugang macht es leichter, den Dienst ohne zusätzliche Anschaffungskosten kennenzulernen.
Auch für Personen, die keine klassische Kreditkarte nutzen möchten, kann Openbank Pay interessant sein. Die Entscheidung hängt dabei nicht nur von der Bequemlichkeit ab, sondern auch vom persönlichen Umgang mit offenen Zahlungen. Wer eine klare Übersicht führt und Termine zuverlässig einhält, kann den Vorteil nutzen, ohne daraus eine dauerhafte Kreditgewohnheit zu machen.
Weniger geeignet ist die Anwendung für Menschen mit unregelmäßigem Einkommen, sofern die spätere Zahlung dadurch unsicher wird. Gleiches gilt für Nutzer, die bereits mehrere Finanzierungsverpflichtungen parallel bedienen. In solchen Situationen bringt eine weitere flexible Zahlungsoption möglicherweise nicht mehr Freiheit, sondern zusätzliche Komplexität. Eine direkte Zahlung, ein kleinerer Kauf oder ein Gespräch mit der eigenen Bank kann dann die verantwortungsvollere Alternative sein.
Auch wer eine umfassende Banking-App sucht, sollte seine Erwartungen anpassen. Openbank Pay ist eine Finanz-App mit einem klaren Zahlungsschwerpunkt. Für Kontoverwaltung, detaillierte Budgetplanung oder eine vollständige Übersicht über alle finanziellen Ziele würde ich eher eine Lösung wählen, die genau dafür entwickelt wurde. Die App ist am stärksten, wenn man sie nicht größer macht, als sie ist.
Technischer Rahmen und Einstieg
Openbank Pay wurde am 20. Januar 2022 veröffentlicht und liegt in der Version 2.5.3 vor. Unterstützt werden Geräte ab Android 8.0. Für die meisten Nutzer mit einem nicht ganz alten Android-Gerät dürfte die technische Einstiegshürde damit überschaubar sein. Die Altersfreigabe liegt bei USK ab 0 Jahren, was die Anwendung formal für alle Altersgruppen freigibt; bei Finanzentscheidungen bleibt natürlich die persönliche Verantwortung entscheidend.
Ich würde vor der Installation trotzdem prüfen, ob das eigene Gerät die notwendige Android-Version verwendet und ob genügend Platz für eine weitere Finanz-App vorhanden ist. Nach dem Einrichten sollte man sich Zeit nehmen, die Zahlungsinformationen und Hinweise in Ruhe zu lesen. Der schnellste Weg durch die App ist nicht immer der beste, wenn dadurch ein Fälligkeitstermin oder eine Bedingung übersehen wird.
Die technische Aktualität einer Version ist für mich weniger wichtig als die Verständlichkeit des konkreten Zahlungsablaufs. Eine neue Versionsnummer macht eine finanzielle Entscheidung nicht automatisch sicherer. Entscheidend bleibt, dass du die Angaben vor dem Abschluss nachvollziehen kannst und später weißt, welche Verpflichtung aus dem Vorgang entsteht.
Mein Urteil zur kostenlosen Nutzung
Nach meiner Einschätzung liefert Openbank Pay einen nachvollziehbaren Nutzen, wenn du eine einzelne Zahlung zeitlich flexibler behandeln möchtest und deine Finanzen gut organisiert sind. Der kostenlose Zugang ist ein echter Vorteil, weil du nicht erst Geld für die App selbst ausgeben musst. Trotzdem würde ich den Wert nicht mit einem Freifahrtschein verwechseln: Die Anwendung kann den Zeitpunkt einer Belastung verändern, aber nicht die Tatsache, dass du für den Kauf aufkommen musst.
Ich würde sie Freunden empfehlen, die ihre Ausgaben planen, Zahlungstermine ernst nehmen und eine Alternative zur unmittelbaren Kontobelastung suchen. Vor jedem Einsatz sollten sie den konkreten Betrag und den späteren Zahlungstermin prüfen und die Verpflichtung direkt in ihre eigene Finanzübersicht übernehmen. Diese zwei Schritte machen aus einer spontanen Funktion ein kontrolliertes Werkzeug.
Überspringen würde ich Openbank Pay, wenn du gerade dauerhaft zu wenig Geld zur Verfügung hast, bereits viele offene Zahlungen verwaltest oder eine vollständige Banking- und Budgetlösung erwartest. In diesen Fällen ist eine sofortige, transparente Zahlung oder eine andere, ausführlicher erklärte Finanzlösung wahrscheinlich passender.
Unterm Strich ist Openbank Pay für mich eine praktische, aber bewusst begrenzte App. Sie kann einen kurzfristigen Zahlungsengpass organisatorisch abfedern und eine Kreditkarte in bestimmten Situationen überflüssig machen. Ihr Wert hängt jedoch stark davon ab, ob du die spätere Belastung wirklich tragen kannst. Meine Empfehlung lautet deshalb: kostenlos ausprobieren, aber jede verschobene Zahlung wie eine feste Ausgabe behandeln. Genau dann spielt die Anwendung ihre Stärke aus, ohne dass der Komfort die eigene Finanzplanung ersetzt.
Häufig gestellte Fragen zu Openbank Pay
01Was ist Openbank Pay und welche Funktionen bietet die App?
Openbank Pay ist eine mobile Zahlungsanwendung, mit der Nutzer je nach Land und verfügbaren Bankdiensten digitale Zahlungen verwalten können. Dazu gehören typischerweise das Bezahlen mit dem Smartphone, die Verwaltung hinterlegter Karten oder Konten sowie die Kontrolle von Transaktionen. Vor dem Download sollte man prüfen, welche Funktionen im eigenen Land tatsächlich unterstützt werden, da Angebot und Verfügbarkeit von Openbank abhängen können.
02Benötige ich ein Openbank-Konto, um Openbank Pay zu verwenden?
In der Regel richtet sich Openbank Pay vor allem an Kunden von Openbank beziehungsweise an Nutzer, deren Karten oder Konten für den Dienst freigeschaltet sind. Bei der Einrichtung kann eine Anmeldung mit persönlichen Bankdaten, eine Kartenverknüpfung oder eine zusätzliche Identitätsprüfung erforderlich sein. Wer kein passendes Openbank-Produkt besitzt, sollte vor der Installation die offiziellen Voraussetzungen im jeweiligen App Store kontrollieren.
03Ist Openbank Pay sicher für mobile Zahlungen?
Die Anwendung verwendet üblicherweise mehrere Sicherheitsebenen, etwa Geräteauthentifizierung, PIN, biometrische Anmeldung und verschlüsselte Übertragung. Trotzdem hängt die Sicherheit auch vom verwendeten Smartphone und vom Verhalten des Nutzers ab. Aktivieren Sie Displaysperre und biometrische Sicherung, installieren Sie Updates nur aus offiziellen Quellen und geben Sie niemals Zugangsdaten, Bestätigungscodes oder Karteninformationen an unbekannte Personen weiter.
04Welche Gebühren entstehen bei der Nutzung von Openbank Pay?
Ob Gebühren anfallen, hängt von der jeweiligen Zahlungsart, der verwendeten Karte, dem Konto, dem Händler und dem Land ab. Das Bezahlen im Geschäft kann möglicherweise kostenlos sein, während bestimmte Kartenleistungen, Fremdwährungstransaktionen oder andere Bankservices Kosten verursachen können. Lesen Sie deshalb vor der Nutzung das aktuelle Preis- und Leistungsverzeichnis von Openbank sowie die Hinweise zur konkreten Karte.
05Auf welchen Geräten und bei welchen Händlern funktioniert Openbank Pay?
Die Nutzung setzt normalerweise ein kompatibles Android- oder iOS-Gerät, eine aktuelle Betriebssystemversion und gegebenenfalls aktivierte Funktionen wie NFC voraus. Ob eine Zahlung möglich ist, hängt außerdem davon ab, ob das Terminal kontaktlose Zahlungen unterstützt und ob die hinterlegte Karte für mobile Zahlungen zugelassen ist. Die genaue Gerätekompatibilität und regionale Verfügbarkeit sollte vor dem Download im offiziellen Store geprüft werden.
Vorteile
- Schnelle Einrichtung mit bestehenden Openbank-Zugangsdaten
- Praktische Übersicht über Zahlungen und Transaktionen in der App
- Kontaktloses Bezahlen funktioniert an kompatiblen NFC-Terminals
- Zusätzliche Sicherheitsprüfungen schützen sensible Zahlungsaktionen
- Digitale Verwaltung reduziert den Bedarf an physischer Geldbörse
Nachteile
- Nicht alle Funktionen sind in jedem Land verfügbar
- Für die Nutzung wird ein kompatibles Smartphone benötigt
- NFC-Zahlungen hängen von Terminal und Geräteeinstellungen ab
- Bei technischen Störungen kann der Zahlungszugriff eingeschränkt sein
- Datenschutzbewusste Nutzer könnten die erforderlichen Berechtigungen kritisch sehen

Openbank Pay
Galerie